Hoe beschermen we uw pensioen?
Uw pensioen beweegt in de nieuwe pensioenregeling mee met de beleggingsresultaten. Zit het mee? Dan gaat uw pensioenuitkering omhoog. Zit het tegen? Dan is er een kans dat uw pensioenuitkering omlaaggaat. Op dat moment zetten we de gezamenlijke financiële reserve in.
De gezamenlijke financiële reserve is een soort spaarpot. Pensioenfonds VLEP kan deze reserve gebruiken om te voorkomen dat de pensioenen van de gepensioneerden en degenen die een nabestaandenpensioen ontvangen in een jaar omlaag gaan.
Zit er voldoende geld in deze reserve? Dan vullen we bij slechte beleggingsresultaten uw pensioenuitkering aan. Maar het kan gebeuren dat de gezamenlijke financiële reserve leeg raakt. Als de beleggingen een langere tijd tegenzitten bijvoorbeeld. Dan moeten we uw pensioenuitkering misschien toch verlagen. We proberen die kans natuurlijk zo klein mogelijk te houden.
Hoe vullen we de reserve?
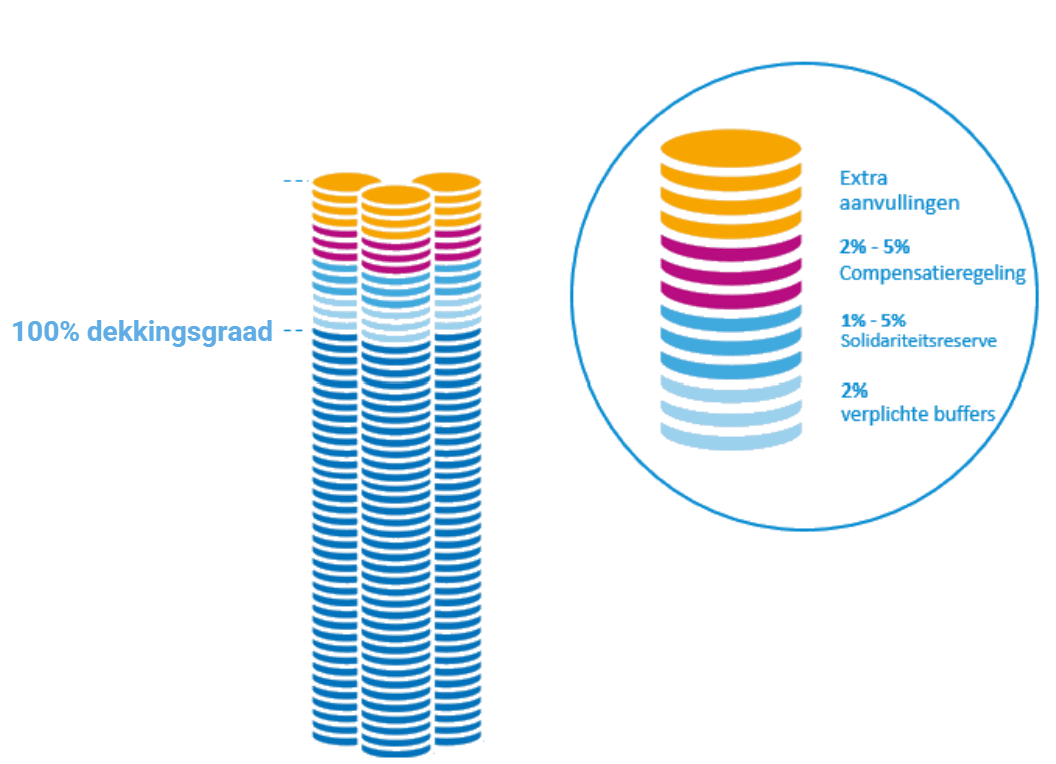
Op het moment dat we overstappen naar de nieuwe pensioenregeling vullen we de reserve voor het eerst. De organisaties van werkgevers en werknemers van ons fonds hebben afgesproken dat we minimaal 1% en maximaal 5% van ons fondsvermogen op dat moment in de gezamenlijke reserve stoppen. Hoeveel we precies reserveren, hangt af van onze financiële situatie op het moment van de overstap. Na de overstap blijven we de gezamenlijke reserve continu aanvullen. Dit doen we als onze beleggingen meer geld opleveren dan verwacht. We gebruiken een deel van deze extra opbrengst voor het aanvullen van de reserve (tot aan de 5%).
We reserveren bij de overstap ook geld voor andere zaken. Zo zijn we verplicht om een wettelijke reserve en een reserve voor operationele kosten aan te houden. In totaal zal dit zo'n 2% van het totale vermogen zijn. Daarnaast wordt er voor werknemers die nadeel hebben van de overstap een compensatie. Als er dan nog geld over is, verdelen we dit over alle persoonlijke pensioenvermogens. Hoe we het vermogen van ons fonds bij de overstap naar de nieuwe regeling verdelen, leest u op deze pagina.
Hoe gaan we om met meevallers en tegenvallers?
Elk jaar kijken we wat het rendement is van 1 januari tot en met 31 december. Een derde van dat rendement verrekenen we met de pensioenen van het jaar daarop. De nieuwe hoogte van het pensioen gaat steeds in op 1 april. De rest van het rendement zetten we apart. Het jaar daarop doen we hetzelfde, én doen we daarbovenop een deel van wat er nog apart stond van de jaren daarvoor. Zo gaat het jaar op jaar.
Door uw pensioen niet ineens te verhogen of te verlagen, blijft er meer algemeen vermogen over. Het rendement dat hierover behaald kan worden, versterkt de gezamenlijke reserve. Hierdoor wordt de kans op verlaging van uw pensioenuitkering kleiner. Toch kunnen we helaas niet garanderen dat uw pensioenuitkering nooit omlaaggaat.
Zijn de beleggingsresultaten rendementen in een jaar negatief? Dan verrekenen we die met een eventueel positief saldo dat we eerder apart hebben gezet. Is er dan nog steeds een negatief rendement over dat normaal tot een verlaging zou leiden? Dan verwerken we een vijfde hiervan in de uitkeringen. Tegelijkertijd zetten we de gezamenlijke reserve in. Zo kunnen we in de meeste gevallen een verlaging van de pensioenuitkeringen tóch nog voorkomen.
Alle uitkeringen worden met eenzelfde percentage verhoogd of verlaagd. Verhogingen en verlagingen spreiden we altijd over 5 jaar. Zo beschermen we de pensioenen die we uitbetalen tegen sterke schommelingen. Dit betekent dat uw pensioenuitkering niet ineens veel hoger of lager wordt.