Hebt u straks genoeg pensioen? Check de Pensioenschijf-van-vijf
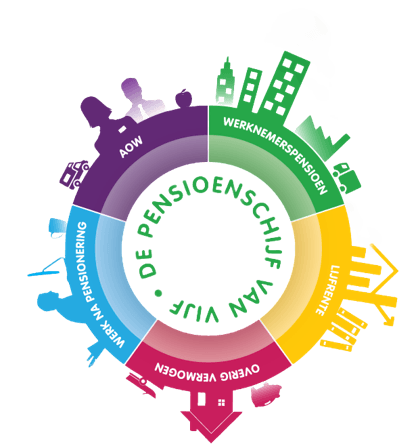
Als u aan pensioen denkt, denkt u waarschijnlijk aan de AOW en aan uw pensioen van VLEP. Maar uw inkomen nadat u stopt met werken kan uit meer onderdelen bestaan. Al deze onderdelen samen vormen de Pensioenschijf-van-vijf, een naam die wordt gebruikt door het Nibud. Weet hoe uw inkomen na pensionering eruitziet?
De belangrijkste aanvulling op de AOW is voor de meeste mensen het pensioen dat ze opbouwen bij hun werkgever. Verder staan in de Pensioenschijf-van-vijf nog een paar aanvullende inkomstenbronnen. Het is goed om ook daarbij stil te staan als u plannen maakt voor later.
Hierna lichten we de vijf schijven één voor één toe.
Eerste schijf: AOW
Iedereen die in Nederland woont en werkte ontvangt een uitkering uit de Algemene Ouderdomswet (AOW). AOW is een basisuitkering van de overheid en is gekoppeld aan het minimumloon. U krijgt de AOW vanaf uw AOW-leeftijd. Uw AOW-leeftijd wordt vijf jaar van tevoren vastgesteld. Meer informatie over uw AOW-leeftijd en uw AOW-uitkering vindt u op de website van de Sociale Verzekeringsbank (SVB), die de AOW uitkeert.
|
|
Tweede schijf: Werknemerspensioen
Werkt u bij een bedrijf dat is aangesloten bij pensioenfonds VLEP? Dan bouwt u pensioen op bij VLEP. U en uw werkgever betalen daar samen premie voor. VLEP belegt deze premie. Als u met pensioen gaat, krijgt u elke maand pensioen, zolang u leeft. Wilt u weten hoeveel pensioen u van VLEP kunt verwachten? Kijk dan op Mijn Pensioencijfers (inloggen met DigiD of eIDAS).
Hebt u bij eerdere werkgevers ook pensioen opgebouwd? Dat ziet u op MijnPensioenoverzicht.nl (inloggen met DigiD of eIDAS).
Bent u gescheiden? Dan kan een deel van uw pensioen naar uw ex-partner gaan. Het kan ook zijn dat u juist een deel van het pensioen van uw ex-partner krijgt. Dit hangt af van wat u samen hebt afgesproken.
Als u met pensioen gaat, kunt u een aantal keuzes maken die invloed hebben op uw pensioen. U hebt de volgende mogelijkheden:
- Met deeltijdpensioen
- Eerder of later met pensioen
- Pensioen uitruilen
- Eerst een hoger of eerst een lager pensioen
U vindt alle keuzes op deze pagina.
Derde schijf: Lijfrente of banksparen
U kunt ook zelf een aanvulling op uw pensioen regelen. Daar zijn speciale financiële producten voor, zoals banksparen of een lijfrentepolis. Aanbieders van deze financiële producten zijn banken, verzekeraars en beleggingsinstellingen. Daarmee bouwt u een geldbedrag op, waarmee u later een lijfrente koopt. Een lijfrente is een aanvulling op uw inkomen, die u bijvoorbeeld iedere maand ontvangt vanaf uw AOW-leeftijd. U spreekt met uw aanbieder van tevoren af hoe lang u de lijfrente ontvangt. Daarbij moet u zich houden aan de regels van de Belastingdienst. Uw aanbieder of een financieel adviseur kan u hierover informeren.
Vierde schijf: Spaargeld, beleggingen of eigen huis
Hebt u spaargeld of beleggingen? Of een eigen huis dat (grotendeels) is afbetaald? Dan hebt u eigen vermogen. Ook dat kunt u inzetten als aanvulling op uw inkomen.
Een (bijna) afbetaald eigen huis kan op twee manieren gunstig zijn als u met pensioen bent. Ten eerste hebt u hierdoor lagere woonlasten, zodat u meer overhoudt van uw inkomen na pensionering. Ten tweede hebt u de mogelijkheid om uw huis te verkopen en de opbrengst te gebruiken om een goedkoper huis te kopen of te gaan huren. Zo kunt u geld overhouden om uw inkomen aan te vullen.
Vijfde schijf: Werken na uw pensioen
Veel gepensioneerden werken na hun pensioenleeftijd graag nog (gedeeltelijk) door. Dat hoeft niet per se in hun eigen beroep te zijn. Sommige mensen doen na hun pensioen juist iets heel anders, bijvoorbeeld via een uitzendbureau speciaal voor ouderen. Zo blijven ze bezig en met de verdiensten vullen ze hun pensioeninkomen aan.
De Pensioenschijf-van-vijf gebruiken
U kunt uw eigen Pensioenschijf-van-vijf samenstellen op de website van het Nibud, het kenniscentrum op het gebied van huishoudfinanciën. Hier vult u uw verwachte toekomstige inkomsten in, maar ook gegevens over uw spaargeld en eventuele beleggingen, lijfrentes of eigen huis. Dan ziet u het bedrag dat u maandelijks te besteden hebt.
Vervolgens vult u uw verwachte uitgaven in voor bijvoorbeeld vaste lasten, vervoer en vrije tijd. Het Nibud helpt daarbij door aan te geven wat andere mensen hieraan uitgeven. Zo ziet u snel of uw pensioen past bij het leven dat u graag wilt leiden.
Pensioenplannen maken voor uw werkgeverspensioen
In uw persoonlijke omgeving op de website van VLEP kunt u uw eigen pensioenplannen maken. Zo kunt u zien wat uw keuzes betekenen voor de hoogte van uw pensioen van VLEP.
Lees hier stap voor stap hoe Mijn Pensioenplan werkt.